※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告を利用しているものがあります。
こんにちは、くまさんです。
倹約×積立投資で、サイドFIREに向けて資産形成を頑張っています。
オルカン高配当っていう新しい投資信託が出たんだって!
どんな投資信託なの??
2026年9月30日に、通称「オルカン高配当」が誕生したね!
「eMAXIS Slim 全世界株式(オール・カントリー)」(通称:オルカン)との違いを含めて、くわしく説明するね!
- オルカン高配当の特徴
- 「オルカン」と「オルカン高配当」の違い(比較表)
- オルカン高配当に投資するか判断するための基準
- 固定費を分配金でまかなうのに必要な元本の目安
この記事を読むことで、オルカン高配当を自分が買うべきかを、自分の状況で判断できるようになります。
「高配当」って聞くとお得そうに見えるけど、NISAとの相性や税金のしくみを知らないと、もったいない使い方になりやすいねん😭
早速、オルカン高配当の特徴をみていこう!
オルカン高配当はどんな投資信託?
オルカン高配当の正式名は「eMAXIS 高配当全世界株式(オール・カントリー)」です。三菱UFJアセットマネジメントが運用していて、2026年9月30日に始まりました。
世界の株の中から「高配当の株」だけを選んでいるインデックス
オルカン高配当は「MSCI オール・カントリー・ワールド・インデックス高配当利回り指数」に連動します。
この指数は、オルカンと同じ指数の中から、「配当の続きやすさ」・「財務の健全さ」(ROEや負債の比率など)・「株価の動き」などを確認したうえで、配当利回りが元の指数の1.3倍以上の銘柄を選んでいます。
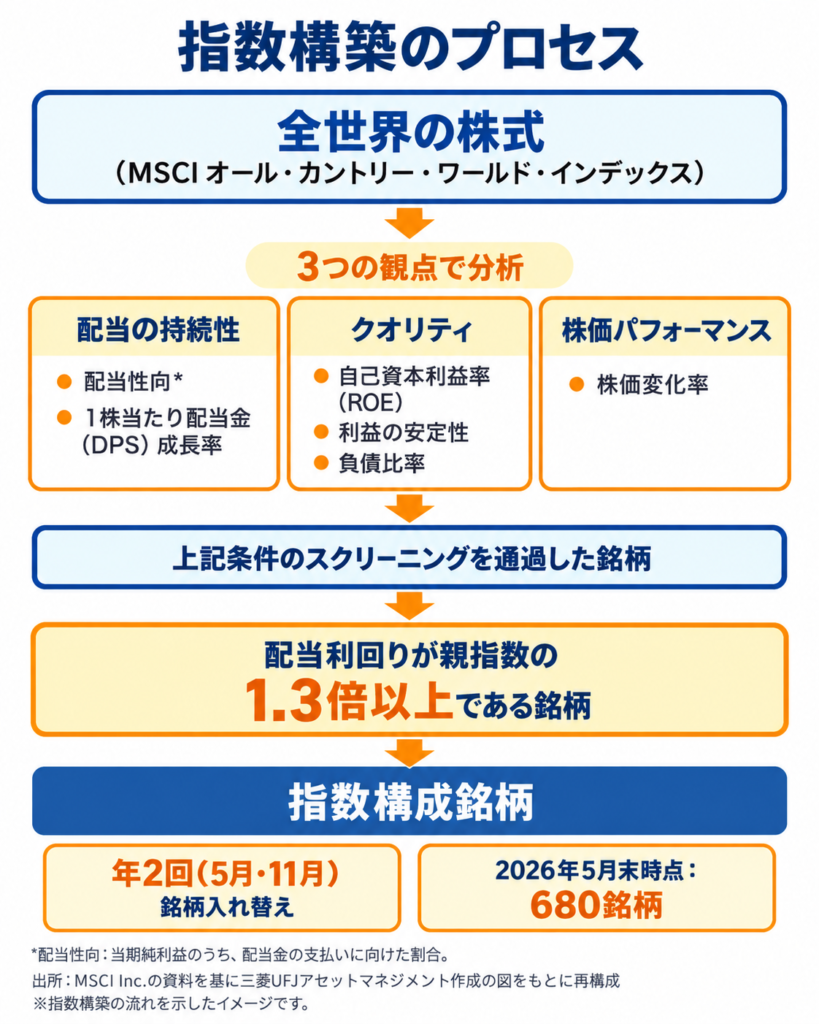
運用会社の資料では、2026年4月時点で、いわゆる大型のハイテク株は入っていません。生活必需品やヘルスケアなど、昔からある成熟した企業が多いのが特徴です。
「配当払出型」と「資産成長型」の2つがある
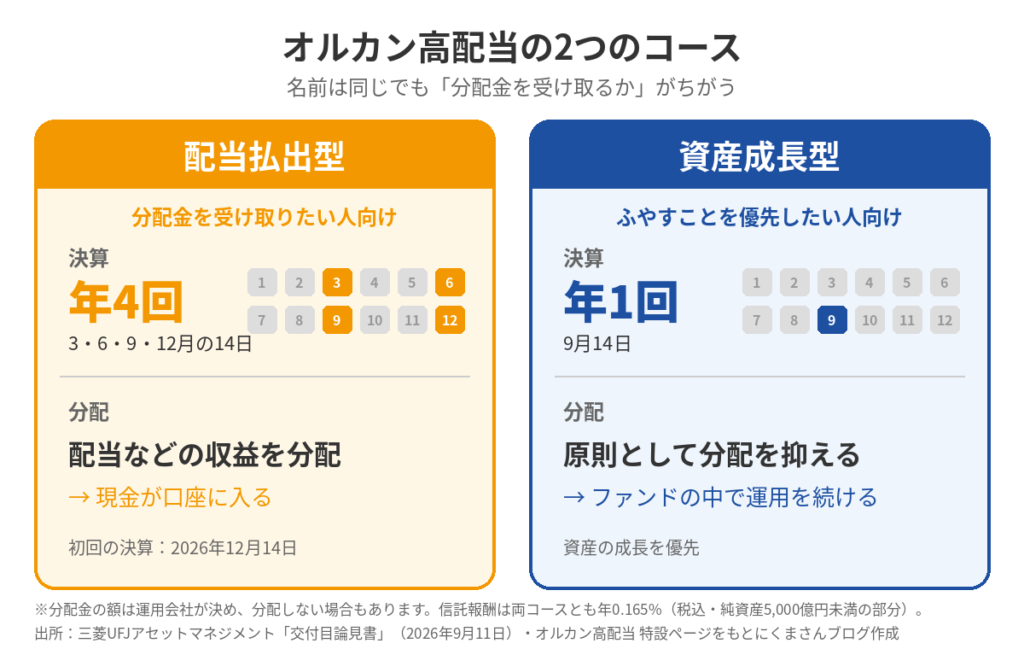
配当がもらえるのは、毎月じゃないんだね!
そう、配当払出型でも年4回だよ。
買うときは、どっちのコースかをよく確認してね!
予想配当利回りは3.5%。実際の配当金は未定
運用会社の特設ページでは、指数の予想配当利回りは3.5%(2026年5月末時点)で、オルカンの指数の約2倍と紹介されています。
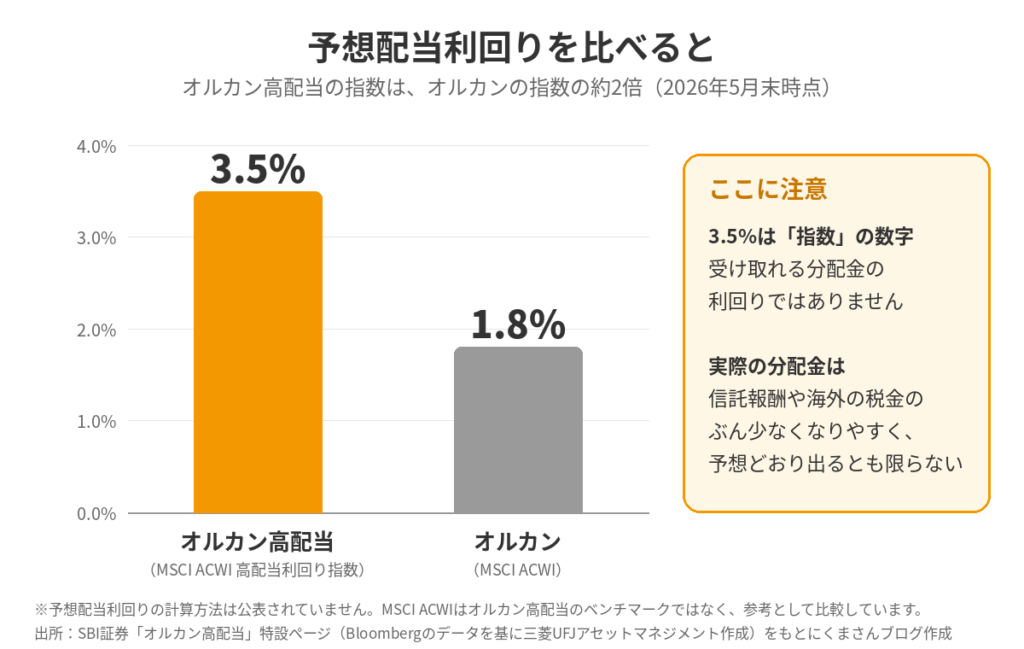
ただし、これは指数の数字で、受け取れる分配金の利回りではありません。
実際の分配金は、信託報酬や海外の配当にかかる税金のぶん少なくなりやすく、配当が予想どおり出るとも限りません。
現時点で、予想配当利回りの計算方法は公表されていません(Bloombergのデータをもとに運用会社が作成)。
まだ出来たての投資信託なので、実際の分配金の利回りはまだ分からないよ。
今後、結果を見ながら情報をウォッチして、発信するね!
「オルカン」と「オルカン高配当」の違い
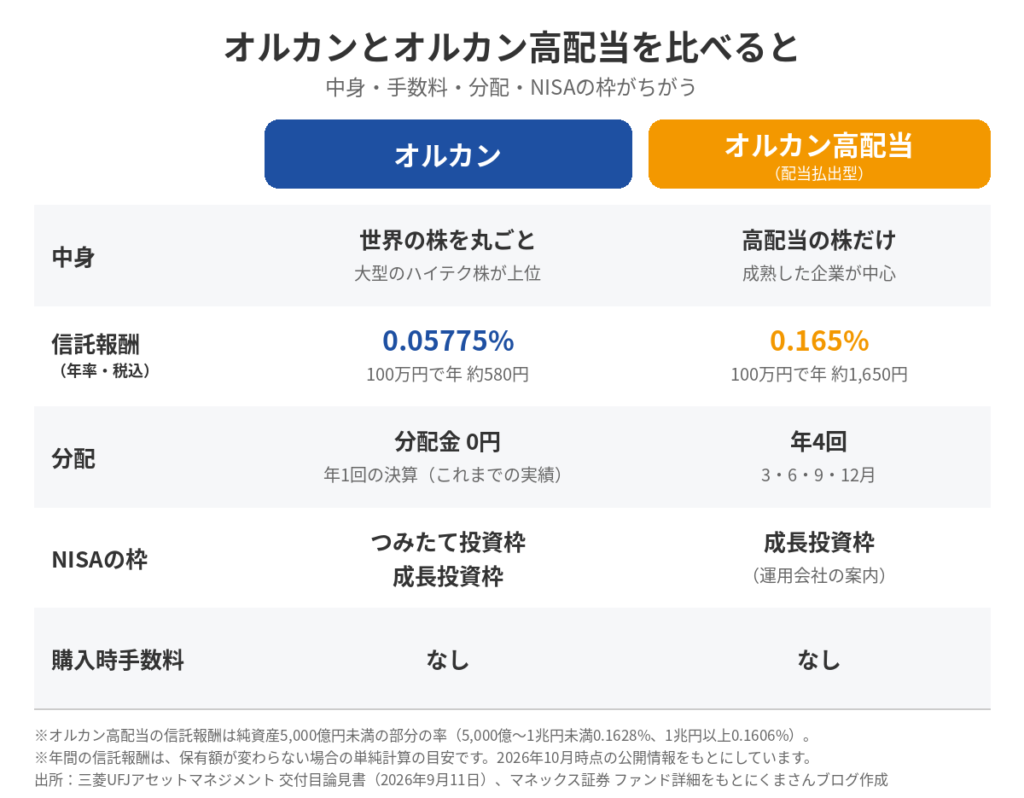
※オルカン高配当の信託報酬は、純資産総額5,000億円未満の部分の率です(5,000億円以上1兆円未満は0.1628%、1兆円以上は0.1606%)。2026年10月時点の公開情報をもとにしています。
「オルカン」と「オルカン高配当」の投資銘柄
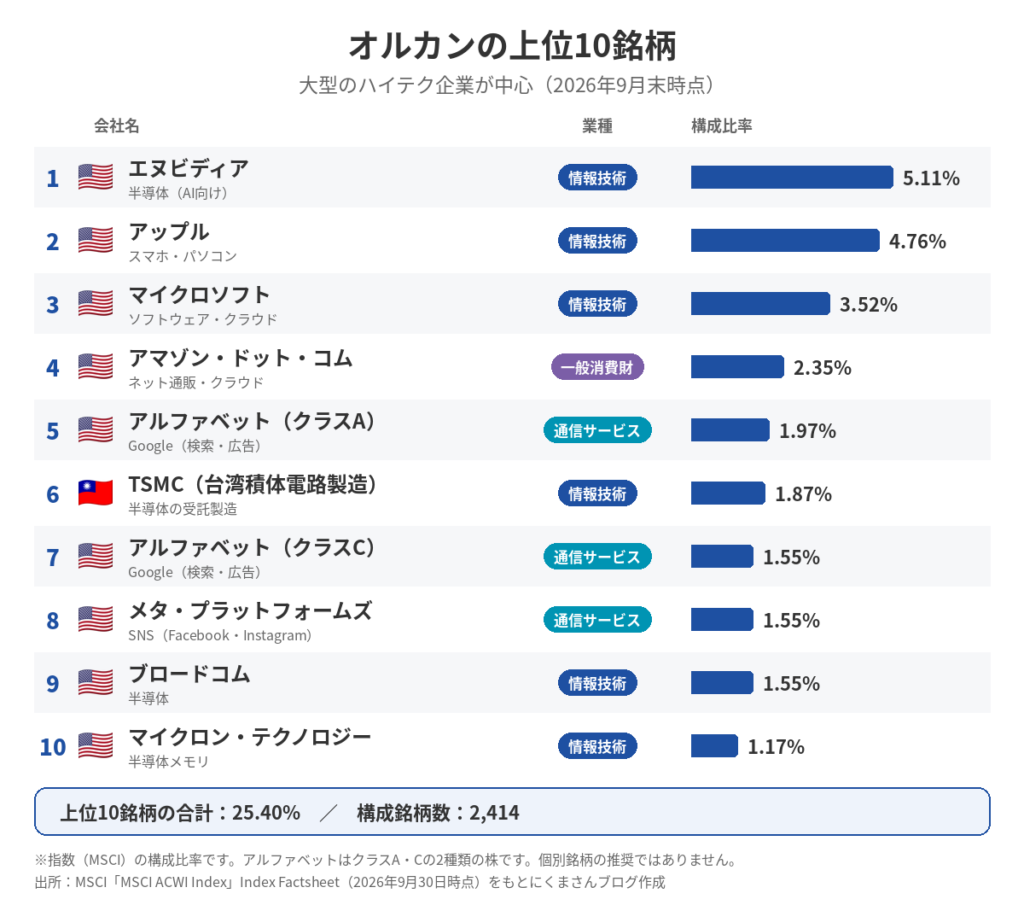
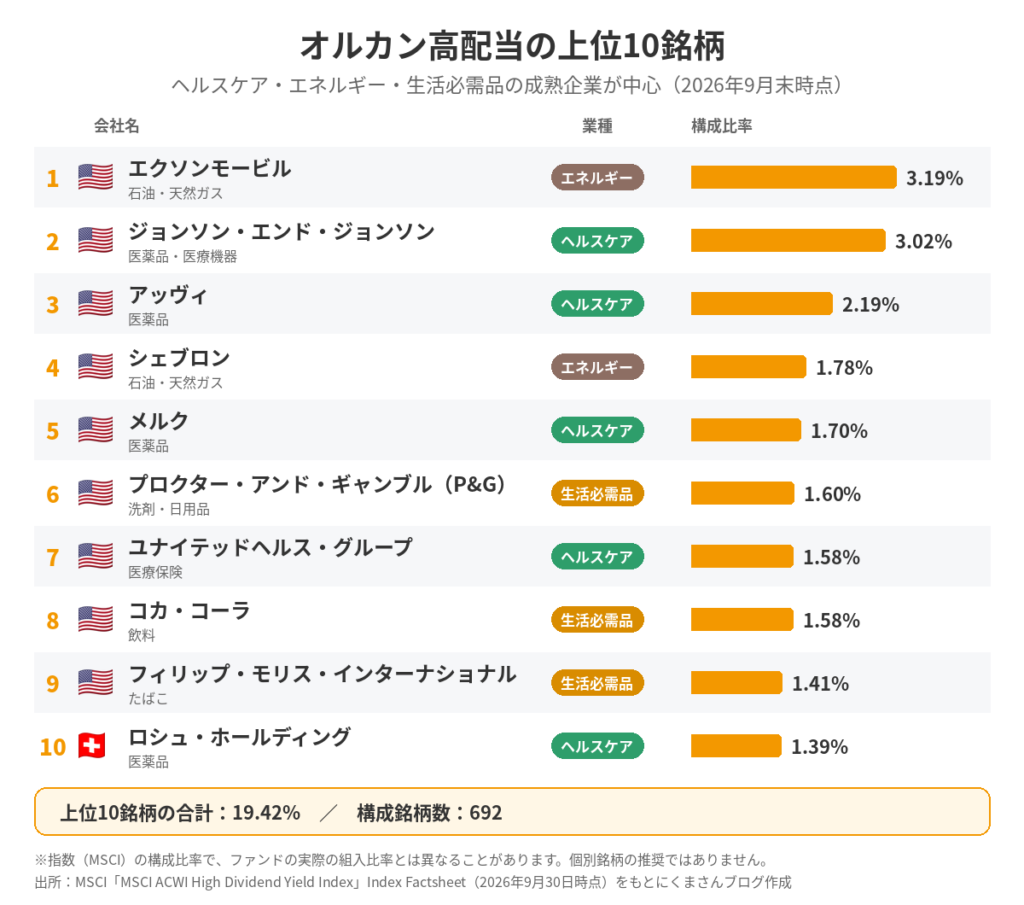
上位10銘柄を比べると、「オルカン」と「オルカン高配当」の顔ぶれはまったく違います。
オルカンの上位は、エヌビディア・アップル・マイクロソフトなど、大型のハイテク企業がずらりと並びます。
一方オルカン高配当には、ハイテク企業は1社も入っていません。上位にいるのは、医薬品のジョンソン・エンド・ジョンソンやアッヴィ、石油のエクソンモービル、日用品のP&Gやコカ・コーラなど、昔からある成熟した企業です。
銘柄の顔ぶれの違いは、値動きにも表れています。
MSCIの資料(1994年〜2026年9月)を見ると、オルカン高配当の指数は、オルカンの指数より値動きがおだやかでした。たとえば株が大きく下がった2022年は、オルカンの指数が−18.0%だったのに対し、オルカン高配当の指数は−6.7%でした。
反対に、ハイテク株が強かった2023年・2024年は、オルカンの指数が大きく上回っています。
ただし、高配当なら下落に強い、とは言い切れません。リーマン・ショック(2007〜2009年)では、当時金融株が多かったオルカン高配当の指数のほうが、大きく下がりました(−61.5%と−58.1%)。
※米ドルベースの指数の数字です。過去の実績で、将来を保証するものではありません。
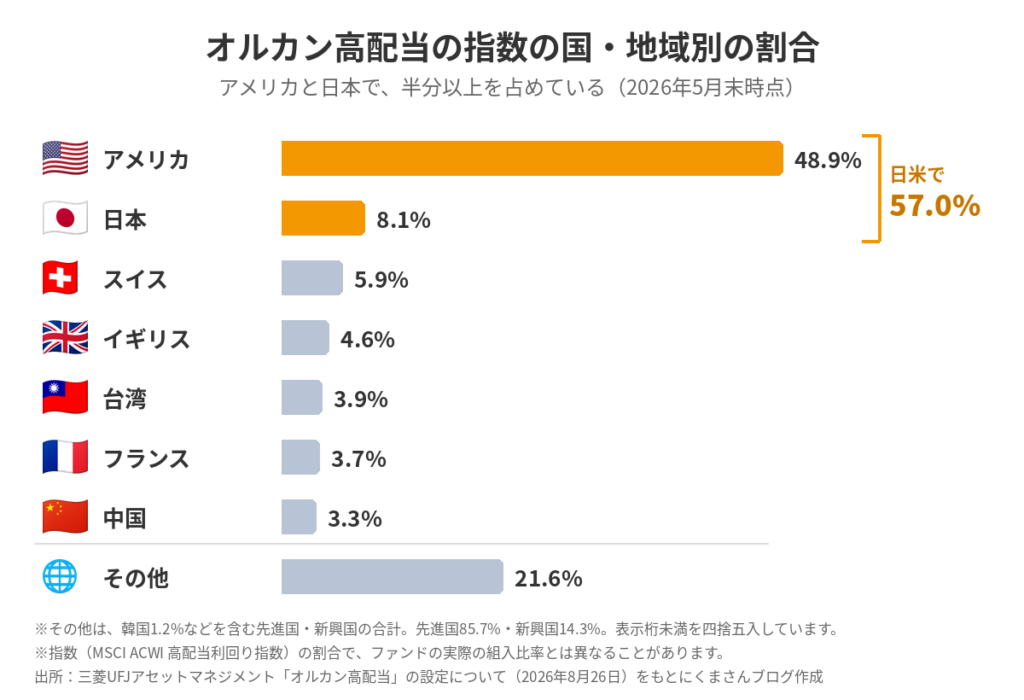
また、オルカン高配当の国別の投資先を見ると、アメリカと日本を合わせて57.0%です。オルカン(約67%)と比べるとアメリカが少なく、スイスやイギリスなどヨーロッパの割合が多めです。
「オルカン」と「オルカン高配当」で投資先の顔ぶれが随分違うね!
投資信託の中身を理解することで投資方針が決められる。
自分のポートフォリオと合わせて見てみてね!
「オルカン」と「オルカン高配当」どちらのリターンが高いか
次にリターンとリスクについて見ていきましょう。
運用会社の資料では、1999年12月〜2026年5月の長い期間で見ると、2つの指数のリスクとリターンはほぼ同じでした。
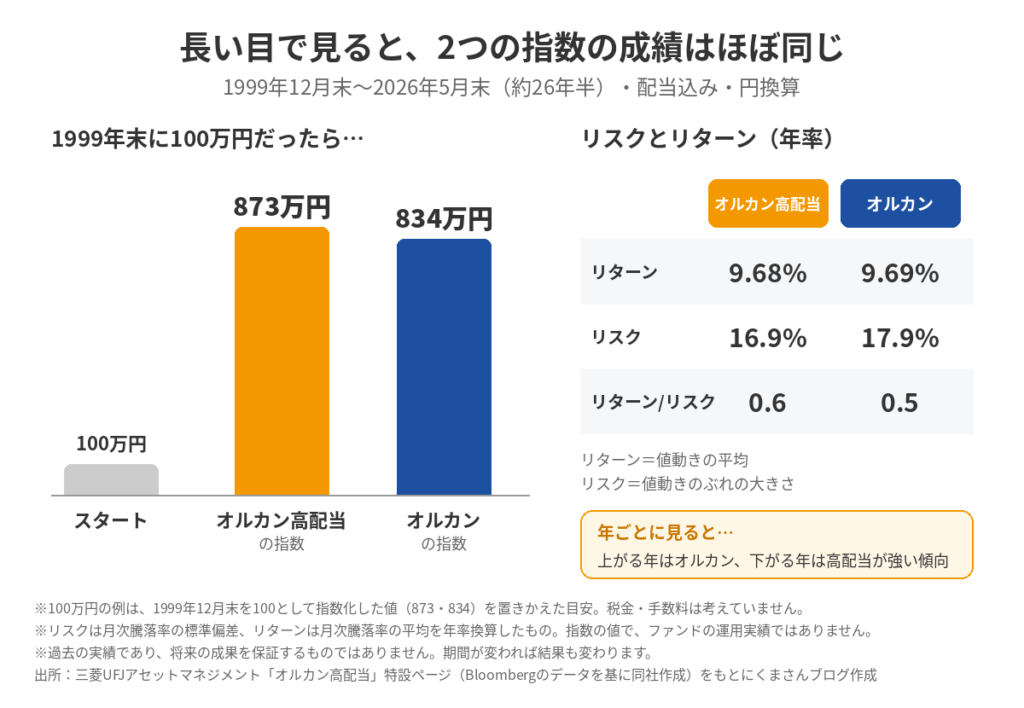
ただし年ごとに見ると、株が上がる年はオルカンが強く、下がる年はオルカン高配当が強い傾向があります。
あくまでも「傾向」です。
将来どちらのリターンが高くなるかは、誰にも分かりません。
どのくらいの下落に耐えられるかを考えて、ポートフォリオを組もう!
オルカン高配当に投資するべき?3つの投資基準
オルカン高配当の特徴はなんとなく分かったけど、投資した方がいいかどう判断したらいいの??
そこで、オルカン高配当への投資について、判断するための基準を3つにまとめました。
- NISA(年360万円・生涯1,800万円)を、オルカンなどで埋め切れるか
- 定期的に配当金を受け取りたいか
- 日本や米国の高配当株を、すでに持っていないか
NISA(年360万円・生涯1,800万円)を、オルカンなどで埋め切れるか
オルカン高配当をNISAで持つと、分配金は年4回、日本円で証券口座の「預り金」に入ります。預り金になったお金は、「出金」か「再投資」のどちらかを選びます。
分配金で同じ投資信託を買い直す(再投資する)こともできますが、そのときはNISAの枠を新しく使います。
一方「オルカン」は、配当がファンドの中で再投資されます。そのため、NISAの枠を使わずに、配当の分も非課税のまま増え続けます。
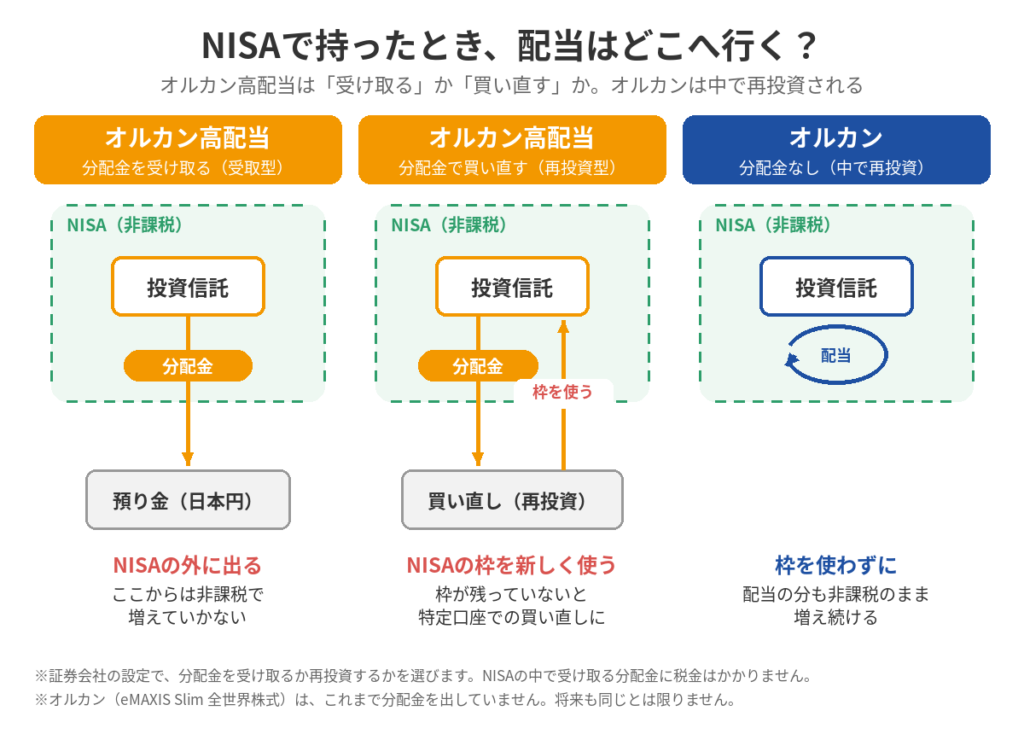
「オルカン高配当」だと、配当金を再投資するならNISA枠を消費してしまうんだね…。
そうなんだよ。
だから、NISA枠は「オルカン」で埋めるのが先かな!
では、NISAの生涯の枠1,800万円は、何年で埋まるでしょうか。
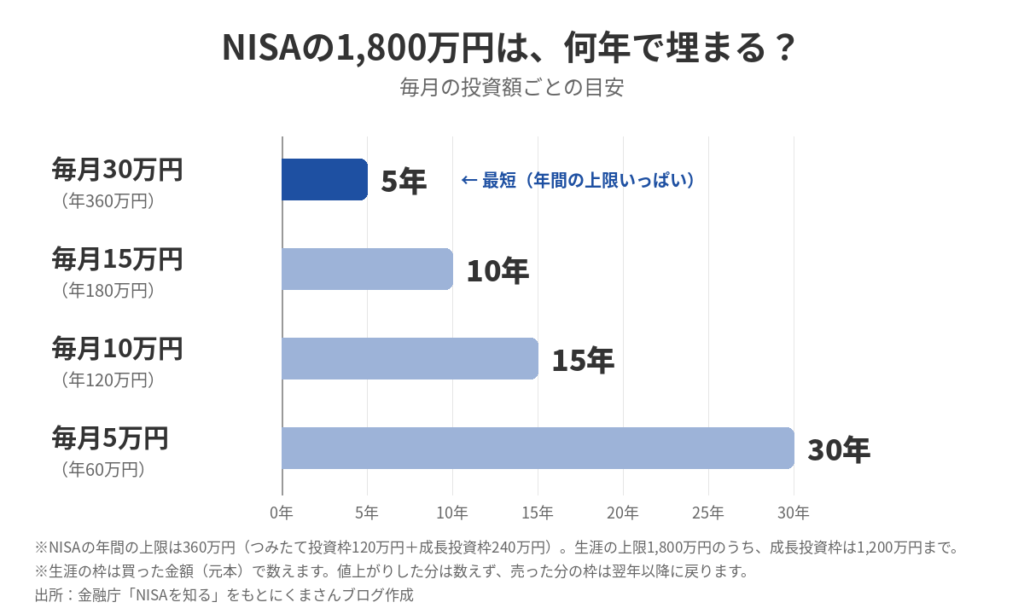
オルカン高配当を検討するのは、次のどちらかに当てはまる人です。
🟠NISAの1,800万円を、すでにオルカンなどで埋め切った人
🟠毎年360万円をNISAに入れても、まだ投資に回せるお金がある人
埋まるまで時間がかかる人も、考え方は同じです。まずはNISAをオルカンで埋めて、埋め切ってからオルカン高配当を取り入れる順番がおすすめです。
毎月の積立額ごとに、NISAでどれくらい資産が育つかは、こちらの記事でシミュレーションしています。
👉毎月5万円で1億円も可能!30代・40代から始める新NISA完全シミュレーション
定期的に配当金を受け取りたいか
資産を一番大きくするなら、オルカンを持ち続けて、必要なときに売って使うのが基本です。
たとえば「4%ルール」は、毎年資産の4%ずつ取り崩す方法で、過去のデータでは資産が尽きにくいとされています。SBI証券や楽天証券の「定期売却サービス」を使えば、決めた金額や割合(定率)で自動的に売ることもできます。
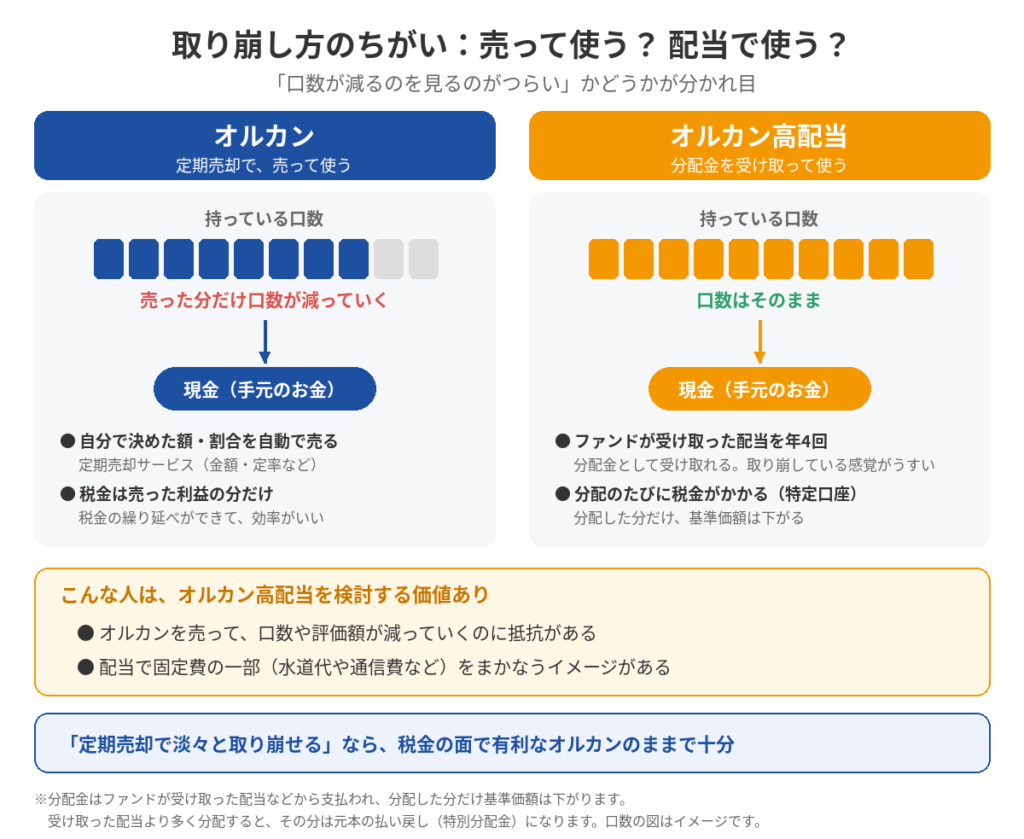
ただ、頭では分かっていても、節約とコツコツ投資を続けてきた人ほど、積み立ててきた口数や評価額が減っていくのを見るのはつらいものです。「4%ずつなら大丈夫」と過去のデータで分かっていても、なかなか取り崩せない人は多いのではないでしょうか。
一方オルカン高配当なら、口数を売らずに、ファンドが受け取った配当を分配金として年4回受け取れます。「取り崩している」という感覚がうすく、気持ちの面でお金を使いやすいのが高配当のメリットだと思います。
※分配金は、ファンドが受け取った配当などから支払われます。分配した分だけ基準価額は下がりますが、口数は減りません。ただし、受け取った配当より多く分配すると、その分は元本の払い戻し(特別分配金)になります。
ただし、税金の面ではオルカンが有利です。NISAを埋め切ったあと特定口座で持つと、オルカン高配当は分配金を受け取るたびに20.315%の税金がかかります。オルカンは売るときまで税金がかからないので、払うのを後回しにできる(税金の繰り延べ)分、ファンドの中でお金が育ち続けます。
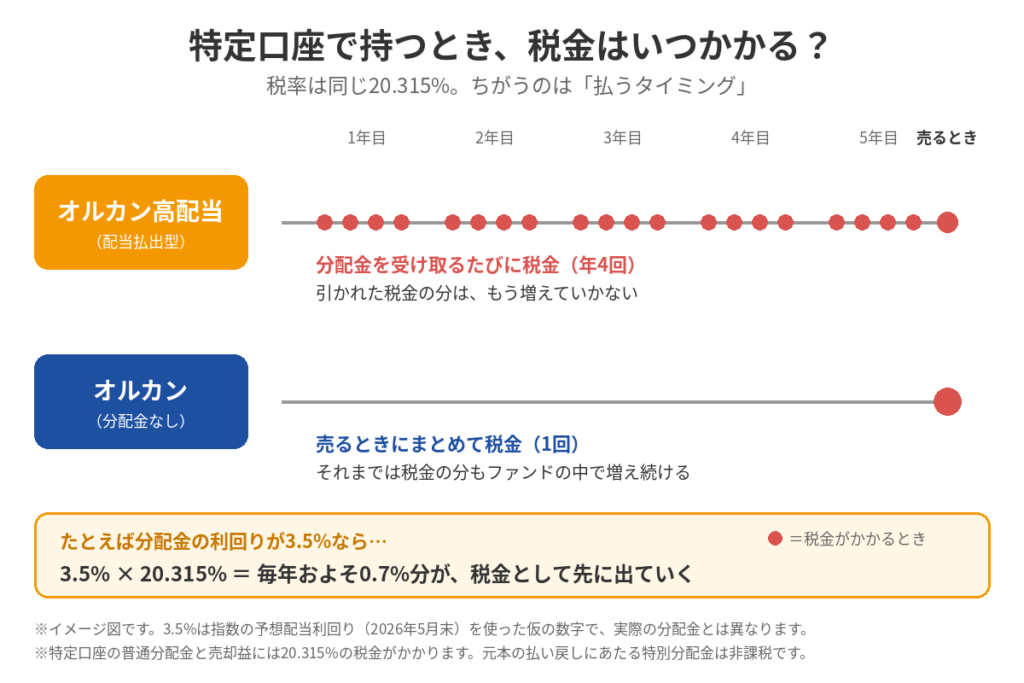
たとえば、分配金の利回りが3.5%なら、毎年およそ0.7%分(3.5%×20.315%)が税金として先に出ていきます。
それでも、次のどちらかに当てはまるなら、オルカン高配当を検討する価値があります。
🟠自分でオルカンを売って、口数や評価額が減っていくのに抵抗がある
🟠配当で固定費の一部(水道代や通信費など)をなって、生活を少しずつ楽にしたい
反対に「定期売却で淡々と取り崩せる」「使い道は特にない」と思えるなら、税金の面で有利なオルカンのままで十分です。
積み立ててきた資産が減っていくのって、思った以上につらいねん😭
オルカンをある程度積み立て終えたら、オルカン高配当で「売らなくてもお金が入る仕組み」をつくるのも、一つの作戦だよ!
日本や米国の高配当株を、すでに持っていないか
オルカン高配当の中身は、アメリカと日本で57%を占めています。
すでにVYMなどの米国高配当ETFや、日本の高配当株に投資している人は、そちらで配当を受け取る仕組みはできています。オルカン高配当を足すと、すでに持っている日米の高配当株と、同じような銘柄を重ねて持つことになりやすいです。
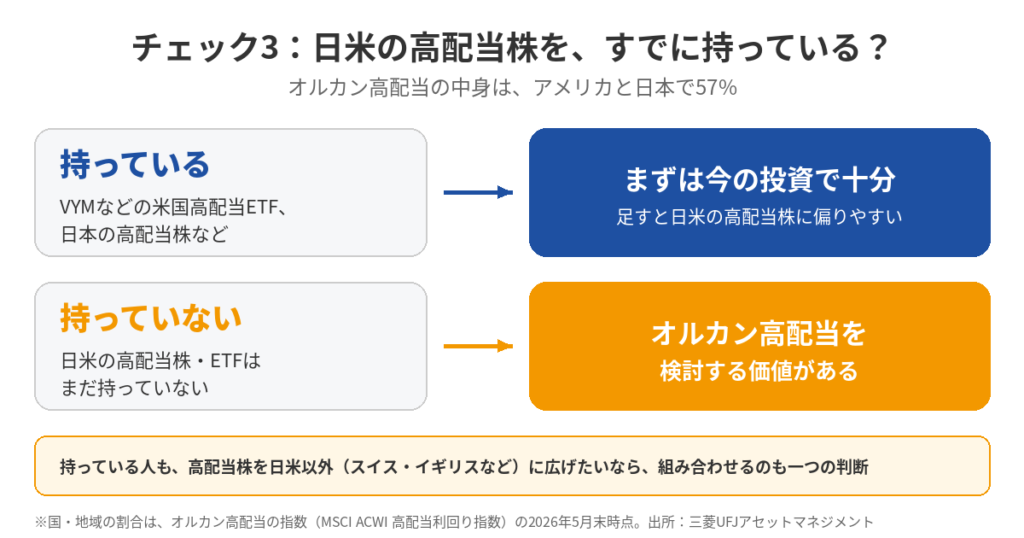
なお、オルカン高配当には日米以外の国(スイス・イギリス・台湾など)も約4割入っています。「高配当株を、日米以外にも広げたい」と考えるなら、組み合わせるのも一つの判断です。
すでに高配当ETFを持っているなら、まずはそれで十分!
オルカン高配当を足すかどうかは、自分のポートフォリオ全体を見て決めてね。
固定費を分配金でまかなうには、いくら必要?
「配当で、生活費の一部をまかなえたらうれしい」という人のために、固定費ごとに必要な元本の目安を計算しました。
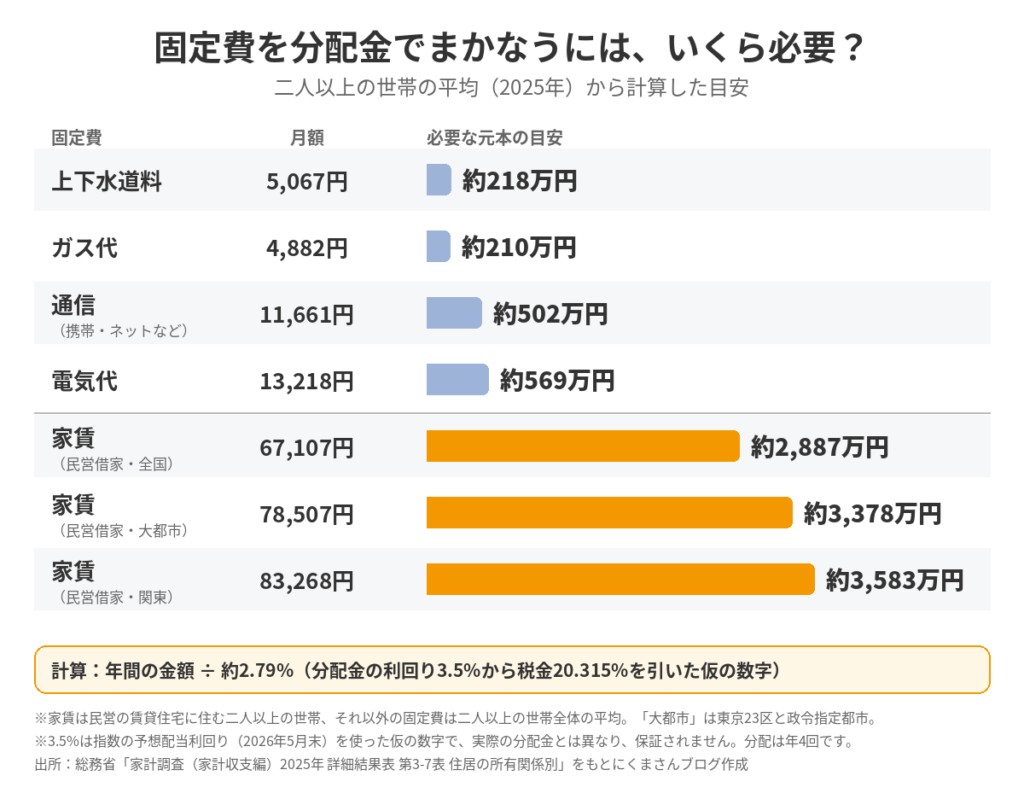
※月額は総務省「家計調査」2025年(二人以上の世帯)。家賃は民営の賃貸住宅に住む二人以上の世帯、それ以外は二人以上の世帯全体の平均です。「大都市」は東京23区と政令指定都市。通信は携帯・インターネット・固定電話などの合計です。
※分配金の利回りを仮に3.5%(指数の予想配当利回り)とし、税金20.315%を引いた約2.79%で計算しています。実際の分配金は変わることがあり、保証されません。分配は年4回です。
上下水道代なら、約220万円で届くんだ!
「水道代をまかなえた」「次は通信費」みたいに、払える固定費が一つずつ増えていくと嬉しいよね👍
ただし、まずはNISAをオルカンで埋めてから、オルカン高配当を購入するか検討するのがええと思うで!
まとめ|資産を最大化するならオルカン、配当が欲しくなったらオルカン高配当
オルカン高配当の特徴と、オルカンとの違いをまとめました。
🟠オルカン高配当は、医薬品・石油・日用品などの成熟した企業を中心に、世界の高配当株に投資する投資信託。予想配当利回り3.5%は指数の数字で、実際の分配金はそれより少なくなりやすい
🟠長い目で見たリターンは、オルカンとほぼ同じ。ただ、NISAの枠と税金の面では、配当を中で再投資するオルカンが有利
🟠NISAをオルカンで埋め切ったうえで、「口数を減らさずに配当を受け取りたい」人の選択肢がオルカン高配当
また、オルカン高配当への投資について、3つの判断基準は以下の通り。
🟠NISA(年360万円・生涯1,800万円)を、オルカンなどで埋め切れるか
🟠定期的に配当金を受け取りたいか
🟠日本や米国の高配当株を、すでに持っていないか
「高配当だからお得」ではなく、「自分はお金をどう使いたいか」で選ぶのが大事!
買う前に、目論見書でコースと手数料を確認してね👍
オルカン高配当は、楽天証券やSBI証券などのネット証券で購入できます。楽天証券なら、投資信託の積立で楽天ポイントが貯まるしくみもあります。
出典(確認日:2026年10月22日)
- 三菱UFJアセットマネジメント:eMAXIS 高配当全世界株式(オール・カントリー)配当払出型 交付目論見書(2026年9月11日)
- 三菱UFJアセットマネジメント:eMAXIS 高配当全世界株式(オール・カントリー)資産成長型 交付目論見書(2026年9月11日)
- 三菱UFJアセットマネジメント:「オルカン高配当」の設定について(2026年8月26日)
- 三菱UFJアセットマネジメント:オルカン高配当 特設ページ
- マネックス証券:eMAXIS Slim 全世界株式(オール・カントリー)ファンド詳細(信託報酬・分配実績)
- SBI証券:オルカン高配当 特設ページ
- 総務省統計局:家計調査報告(家計収支編)2025年平均結果の概要
- 総務省:家計調査(家計収支編)2025年 詳細結果表 第3-7表 住居の所有関係別
- 金融庁:NISA特設ウェブサイト「NISAを知る」
- SBI証券:投資信託「定期売却サービス」の拡充について(2025年12月3日)
- 楽天証券:投資信託 定期売却サービス
- MSCI ACWI High Dividend Yield Index ファクトシート(2026年9月30日)
- MSCI ACWI Index ファクトシート(2026年9月30日)