※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告を利用しているものがあります。
こんにちは、くまさんブログです。
倹約とインデックス投資でコツコツ資産形成を行い、今では4桁万円の資産を運用している個人投資家です。
NISA口座で積み立てている投資信託の評価額が気になって、何度も確認してしまう。
こんな人のための記事です。
🟠NISAの評価額を何度も確認してしまう
🟠長期投資なら見ないほうがいいのか知りたい
🟠見てしまう自分をどう考えればいいか迷っている
結論から言うと、

長期投資を通じて口座残高を見る回数が減少し、資産確認の目的が変わりました。
「売買のチャンスを探すため」から「家計と資産の状況を把握するため」へ、見る目的が変わりました。
投資を始めたばかりのころは、仕事中まで株価の値動きが気になってしまい仕事に支障をきたす程でした。今は経済ニュースなどのイベントがなければ、月1回ほどしか資産を確認しなくなりました。
毎日見てしまうことが気になるなら、まず「何を確かめたくて見ているのか」を考えてみませんか。
この記事では、暗号資産の値動きを仕事中まで追っていた私が、長期の積立投資を続けるようになった経過をお話しします。
会社員のくまさんです。
🔵2017〜2018年ごろに暗号資産の売買を経験
🔵2021年から積立投資を開始
🔵現在は毎月10万円を基本に、eMAXIS Slim 全世界株式(オール・カントリー)へ投資
※暗号資産とオルカンは異なる投資対象です。ここでは運用成績の比較ではなく、私自身の投資との付き合い方を紹介します。
評価額を何度も確認する理由を考えてみよう
同じように投資アプリを開いていても、確かめたいことは人によって違うと思います。
まずは、自分に近いものがあるか見てみてください。
| 見るときの気持ち | 一度、確かめたいこと |
|---|---|
| お金が減っていないか気になる | 近いうちに使う予定のお金まで投資に回していないか |
| 上がったら売りたい、下がったら買いたい | 当初の投資目的と、今しようとしている売買が合っているか |
| 何となくアプリを開いてしまう | 確認して分かったことや、見直す必要のあることがあったか |
複数当てはまっても構いません。確認する理由を、3つの例に分けてみました
たとえば、
お金が減っていないか気になる、、、
こんな方は、ポートフォリオ(株式や債券、現金といった金融商品の内訳)を見直してみましょう。
生活に必要なお金まで投資に回してしまうと、いざ現金を使うときに株価が暴落していたら、生活資金が不足してしまう可能性があります。
毎月の収支や近く予定している支出を確認するところから始めてみましょう。資産に余裕をつくる方法として、固定費を見直すことも考えられます。
私が以前頻繁に株価を見ていた理由は、売買のチャンスを逃したくなかったからでした。
暗号資産の値動きを追って失敗した話
私は、2017年ごろから約10万円をビットコインに一括投資しました。
当時は「億り人」という言葉が話題になっていました。
上がったところで売って、下がったところで買う。それを繰り返せば、自分も大きく増やせるのではないかと夢を見ていました。
ビットコインからNEMに買い替え、一時は評価額が約50万円になりました。しかし、その後は2万円を切るくらいまで下がったことを鮮明に記憶しています。
当時は、急激に減る仮想通貨を見て毎日胃が痛かったことを覚えています。
仕事中も値動きを見て、業務に支障をきたしていましたね。今となっては反省しています💦
少しでも値上がりしたら売りたい。買うチャンスも逃したくない。デイトレーダーのような感覚だったと思います。
その一方で、売買にかかる手数料も十分には理解していませんでした。
今振り返ると、仕組みをよく知らないまま、値動きに合わせて売買していたことが反省点です。
家計簿は月1回の確認
今は、支出を把握したり、オルカンの評価額を確認したりするために、月1回ほど資産の状況を見ています。
ちなみに、私の資産形成の方針は、
🟠生活防衛資金:500万円
🟠その他の余剰資金:eMAXIS Slim 全世界株式(オール・カントリー)
です。
オルカンには、基本的に毎月10万円+αを積み立てています。
毎月最低10万円はオルカンへ投資。
あまりのお金があれば、預金or投資でコツコツ積み立てています。
以前は、デイトレーダーのように値動きを気にしていました。
現在は、長期投資が目的ですので日々の値動きは気にしません。
私にとって大きかったのは、投資の目的と確認する目的が変わったことです。
現在は、ビットコインの値動きを常に気にしていた過去の私ではありません。
雨の日も風の日も、今は短期の値動きに合わせて売買するのではなく、毎月10万円を基本に積立を続けています。
資産の状況は、月次の資産公開記事にもまとめています。金額をきちんと計算するのは月1回だけになりました。
転職と倹約で資産形成スタート
家計に余裕ができて、積立を始められた
そんなこと言っても毎月10万円なんて貯められないよ、、、
とても分かります!
資産形成を意識する前は、毎月1万円貯めるのがやっと。
これじゃ投資なんてする気にもならないですよね。
投資信託の定期積立という考え方は、書籍やSNSを通じて知ってはいました。
ただ、当時の私は「毎月投資するのは無理だ」と感じ、行動に移しませんでした。
その後、2021年1月に転職を機に、
🟠収入UP
🟠家賃補助8割
で毎月の貯金できるお金が増えました。
毎月貯金できるお金が増えたことが、積立を始める大きなきっかけになりました。
私の場合は転職でしたが、余裕が生まれるきっかけは人によって違います。
資産形成の第一歩は、固定費を見直すことです。
自分の家計に合わせて考えることが大切だと思います。
続ける支えになったのは、知識と下落の経験
積立を始めた後は、
🟠長期投資について学ぶ
🟠株価暴落しても株を売らない
という経験を重ねてきました。
2025年ごろには、トランプショックを経験した時には、狼狽売りせずにオルカンを買い増すことができました!
この経験を通して、長期投資の考え方が自分の中に身についてきたと感じています。
でも、オルカンもこれからずっと株価が上がる保証はないよね?
うん、保証はないよ。むしろ『絶対に上がります』って言う人がいたら、その人を疑ったほうがいいよ!
えっ、じゃあ危ないんじゃ…
私は、世界の企業が長期的に成長していくことを期待して、オルカンを保有しているんだ。ただ、いつ値上がりするか、下落からいつ回復するかは分からない。
その前提で、長期投資について学びながら積立を続けているよ!
基準価額は、投資信託の値段です。オルカンでは、ファンドの純資産総額を総口数で割り、10,000を掛けた「1万口当たりの価額」が公表されています。
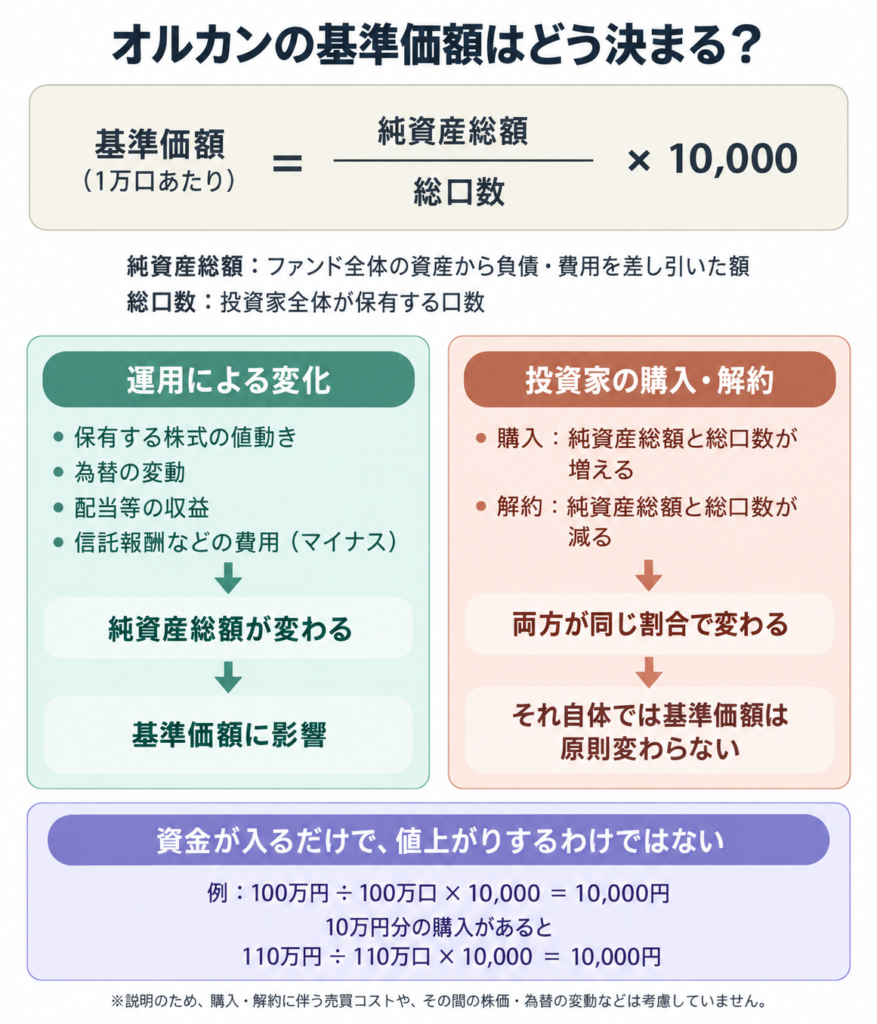
私は、長期投資について学び、実際に下落を経験するなかで、短期の値動きだけで売買しない考え方が身についてきました。
下落時に追加投資できたこともありますが、買い増しと保有を続けることは別だと考えています。
まとめ|評価額を見る目的と、投資の方針を確認しよう
今回は、NISA口座の評価額を毎日見てしまうときに考えたいことを、私自身の経験とともに紹介しました。
今回のポイントは、以下の3つです。
🟠 何のために見ているのかを考える
お金が減るのが心配なのか、売買のチャンスを探しているのか、資産の状況を把握したいのか。まず、自分が確認したいことを整理しましょう。
🟠 生活に必要なお金と、投資に回すお金を分けて考える
近いうちに使う予定のお金まで投資していないか、毎月の収支や今後の支出予定を確認してみましょう。
🟠 日々の値動きと、自分の投資方針を分けて考える
長期投資を目的にしているなら、目先の値動きで売買したくなったときに、当初の目的に合った判断かを振り返ってみましょう。
私の場合は、「売買のチャンスを探すため」から「家計と資産の状況を把握するため」へと、確認する目的が変わりました。
大切なのは、確認する回数を減らすことだけではありません。何を確認し、その情報をどう使うかだと思います。
証券口座や家計簿アプリを何度も開いてしまうことが気になるなら、
次に開く前に「今、何を確かめたいのか」を一つ言葉にしてみてください。
何となく繰り返す確認を、自分に必要な確認へと見直すきっかけになればうれしいです。
出典
🟠三菱UFJアセットマネジメント「世界的に株価が上昇する中、オルカンの基準価額が上昇しないのはどうしてですか。」
※本記事は筆者個人の経験と考え方を紹介するものです。特定の金融商品の購入を推奨するものではありません。将来の運用成果を保証するものでもありません。