
こんにちは、くまさんブログです。
今回は健康保険のうち「付加給付金制度」についてご紹介します。
先日、SNSで付加給付金制度の認知度アンケートを実施したところ、およそ70%の方が付加給付金について「知らない」と回答されていました。
公的な保険制度を理解することで、将来の不安を減らせたり、必要以上に民間の保険に入ることを防げます。

特に民間保険を検討中の方は、付加給付金制度を含む健康保険制度を理解した上で、足りない分を民間の保険でカバーするようにしましょう!
付加給付金とは?
付加給付金は、高額療養費制度に上乗せして医療費を払い戻す制度です。
一部の健康保険組合と、公務員が加入する共済組合にあります。
協会けんぽと国民健康保険にはありません。
付加給付制度の具体例
例として以下の条件で検討してみます。
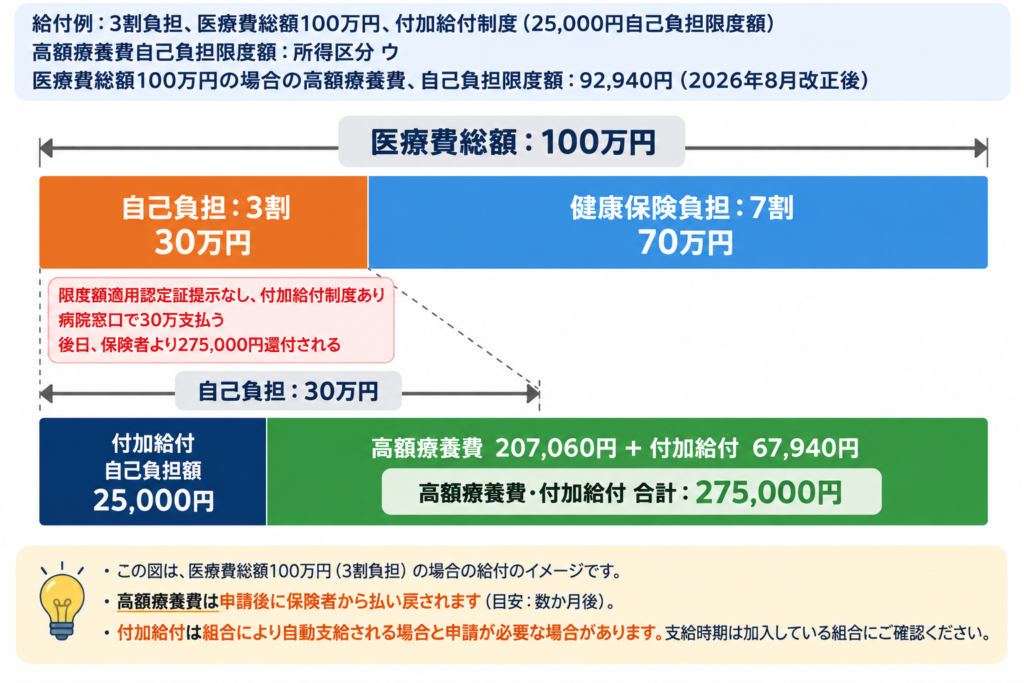
医療費100万円の場合は、3割負担の場合は、自己負担が30万円と高額になるケース
も!
え〜30万円も支払わないといけないの!?
収入や加入している健康保険組合によって支払い金額に上限があります!
詳しくみていきましょう!
高額療養費制度について
高額療養費とは、医療機関や薬局の窓口で支払う医療費が上限額を超えた場合、その超えた額を支給する制度です。
標準報酬月額:28万〜50万の方の場合、高額療養費の自己負担限度額は9万2940円となりますので、
30万円ー9万2940円=207,060円 が支給されます。
詳しくは、「会社員に医療保険はいらない?高額療養費2026年8月改正で、変更点を分かりやすく解説!」で解説しています。
付加給付金について
先ほどのお示した25,000円自己負担の場合は、
付加給付金制度により、2万5000円を超えた分を支給されますので、
9万2940円ー2万5000円=6万7940円
高額療養費、付加給付金の合計275000円が支給されます。
そのため、実質の自己負担は25000円になります。
参照:【制度改正】令和8年8月から高額療養費制度が見直されます
自分に付加給付があるか確かめる方法
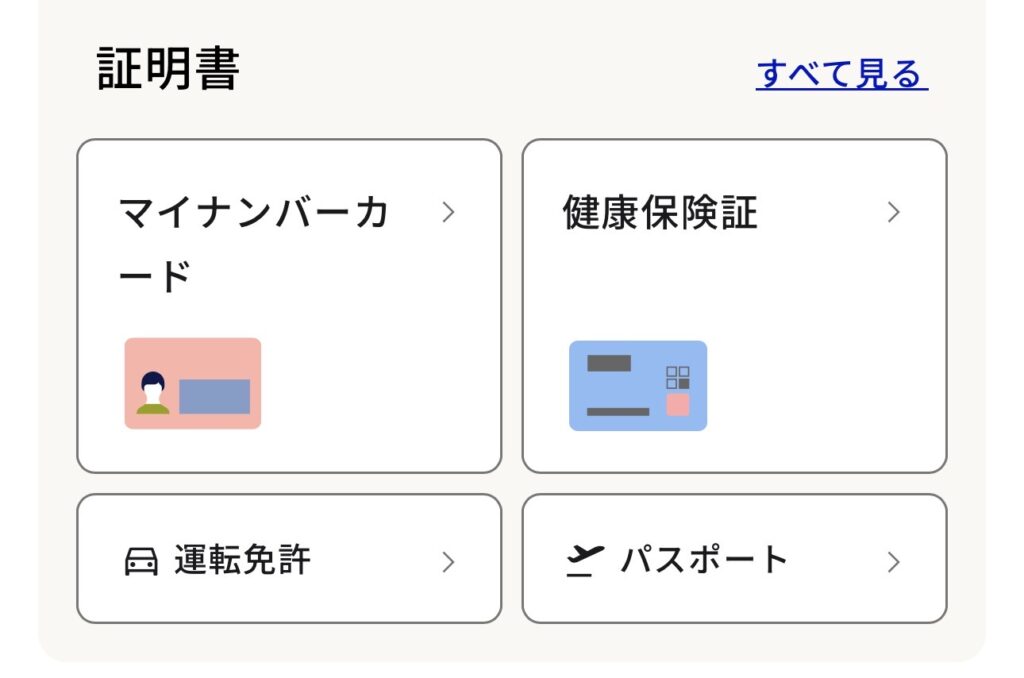
加入している保険者の名前は、マイナポータルで確認できます。
ログイン後、「証明書」→「健康保険証」を開くと、保険者名が表示されます。
マイナ保険証を使っていない場合は、手元の「資格確認書」または「資格情報のお知らせ」にも保険者名が書かれています。
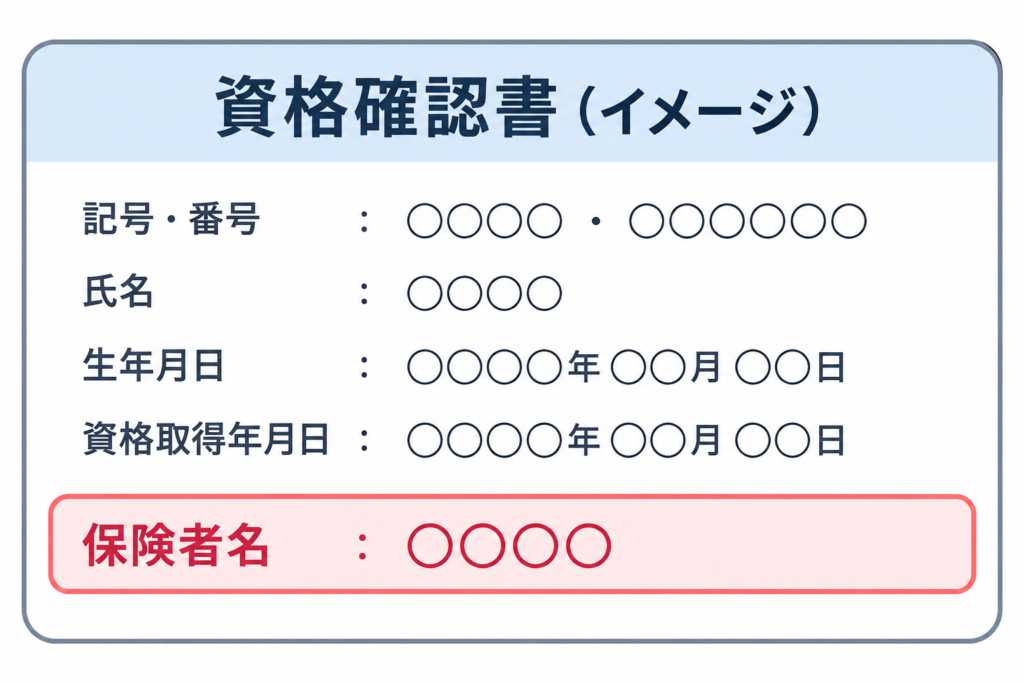
保険者名が「◯◯健康保険組合」なら、付加給付がある可能性があります。
「全国健康保険協会」または市区町村名なら、付加給付はありません。
組合名が分かったら、組合のホームページで「付加給付」または「一部負担還元金」を探してください。
金額は組合ごとに違いますので、これを機に確認してみましょう!
付加給付金に関わるQA
先日、SNSでご質問頂きました内容をまとめてみました。
自費診療でも付加給付金制度は適用される?
自費診療は付加給付金制度の適用外です。
差額ベットや先進医療が該当しますね。
自費診療が必要であれば、必要分貯蓄しよう!
付加給付金制度のある健康保険組合に加入しても治療が長期になって退職することになったら?結局民間保険必要ですよね?
もちろん、長期治療が必要になった場合も想定する必要があると思います。
以下の考え方をベースに想定することが重要です。
①公的な医療保険制度で保証される内容・範囲を理解する。
②公的な医療保険制度で自己負担分を貯蓄・投資で貯める。
③貯蓄で足りない分は、民間の保険でカバーする。
また、最近は入院期間は短い傾向にあります。
厚生労働省の「令和5年 患者調査」によると、退院患者の平均在院日数は28.4日です。
| 主な傷病 | 総数 | 0〜14歳 | 15〜34歳 | 35〜64歳 | 65歳以上 | 70歳以上 |
|---|---|---|---|---|---|---|
| 総数 | 28.4 | 7.6 | 10.5 | 20.2 | 35.5 | 36.7 |
| 結核 | 44.3 | 6.8 | 31.6 | 34.7 | 48.1 | 48.8 |
| ウイルス性肝炎 | 13.4 | 7.0 | 9.0 | 10.8 | 17.7 | 19.2 |
| 胃の悪性新生物 | 14.7 | 16.8 | 8.8 | 10.3 | 15.6 | 16.4 |
| 結腸及び直腸の悪性新生物 | 15.3 | 12.0 | 9.9 | 11.5 | 16.6 | 17.7 |
| 肝及び肝内胆管の悪性新生物 | 13.6 | 8.2 | 11.8 | 10.2 | 14.2 | 14.8 |
| 気管、気管支及び肺の悪性新生物 | 14.1 | 7.5 | 11.1 | 10.6 | 14.9 | 14.8 |
| 糖尿病 | 31.8 | 10.8 | 11.1 | 13.8 | 44.3 | 48.4 |
| 血管性及び詳細不明の認知症 | 285.2 | − | 37.0 | 154.2 | 288.7 | 288.6 |
| 統合失調症等 | 569.5 | 31.1 | 97.1 | 281.0 | 1,205.6 | 1,382.3 |
| 気分(感情)障害 | 118.2 | 53.6 | 37.4 | 85.3 | 184.3 | 187.8 |
| アルツハイマー病 | 279.6 | − | 364.4 | 143.7 | 281.6 | 281.3 |
| 高血圧性疾患 | 41.6 | 3.6 | 7.5 | 20.3 | 45.0 | 46.3 |
| 心疾患 | 18.3 | 13.0 | 8.5 | 8.3 | 20.9 | 22.0 |
| 脳血管疾患 | 68.9 | 11.8 | 31.4 | 44.5 | 75.5 | 77.7 |
| 肺炎 | 26.0 | 5.1 | 8.9 | 14.7 | 30.1 | 30.5 |
| 肝疾患 | 22.3 | 12.2 | 10.0 | 17.8 | 25.9 | 28.1 |
| 骨折 | 35.4 | 3.7 | 9.0 | 19.1 | 42.0 | 43.3 |
認知症、統合失調症などの疾患では500日を超えることもあり、
平均在院日数を押し上げています。
一方、在院期間の内訳を見ると、病院を退院した人の68.4%が14日以内、
15〜30日を含めると83.9%が1か月以内に退院しています。
手術等で完治する可能性がある疾患は1ヶ月以内の入院が多いです。
また、認知症、アルツハイマーなどは現在の医療では、寛解することはないので、
保険でカバーするのも難しい領域です。
出典:厚生労働省「令和5年(2023)患者調査の概況 3 退院患者の平均在院日数等」
このような情報も加味して、民間の保険内容は必要な分だけ加入することが重要です。
以上参考になれば嬉しいです!

